Teil 1: Maßnahmen und Gemeinsamkeiten in den Standards
Klimaschutz ist mehr als nur Emissionsreduktion im eigenen Unternehmen. Doch wie passen Klimaschutzbeiträge ins Gesamtbild? Dieser Artikel erklärt die Grundlagen, Maßnahmen und Standards – pragmatisch und nur das Wesentliche.
1. Kohlenstoffzyklus: Geschlossener Kreislauf vs. fossile Einbahnstraße
Der natürliche Kohlenstoffkreislauf
In einer regenerativen Wirtschaft funktioniert der Kohlenstoffzyklus wie ein geschlossener Kreislauf: Pflanzen nehmen CO₂ aus der Atmosphäre auf, binden es in Biomasse, und bei der Nutzung oder Zersetzung wird es wieder freigesetzt – um erneut von Pflanzen aufgenommen zu werden. Dieser Kreislauf ist CO₂-neutral, weil kein zusätzlicher Kohlenstoff hinzukommt.
Beispiele für geschlossene Kreisläufe:
- Regenerative Energiewirtschaft: Biogas aus Gülle und Reststoffen wird verbrannt, das entstehende CO₂ wird von neuen Pflanzen wieder aufgenommen
- Nachwachsende Rohstoffe: Holz wächst nach, bindet CO₂, wird genutzt und setzt während des biologischen Abbaus (oder bei Verbrennung) CO₂ frei – der Kreislauf schließt sich
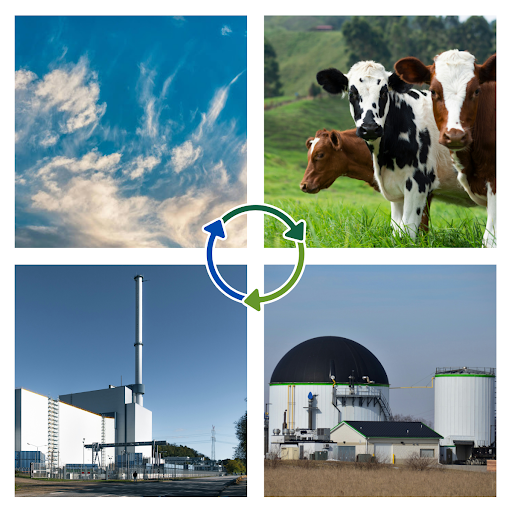
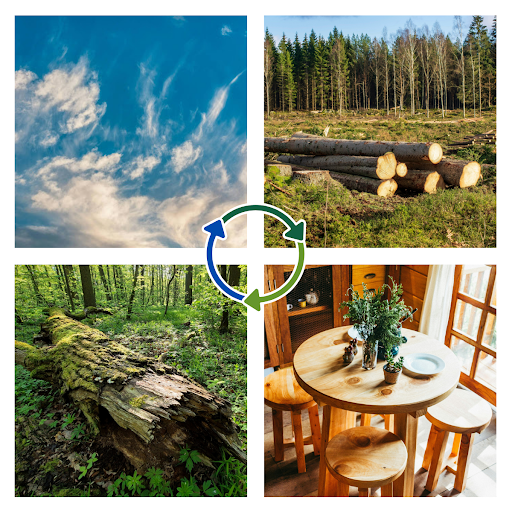
Der geschlossene Kohlenstoffkreislauf in der Natur als Vorbild für nachhaltige Wirtschaftskreisläufe
Die fossile Einbahnstraße
Fossile Rohstoffe (Öl, Gas, Kohle) durchbrechen diesen Kreislauf fundamental. Sie setzen fest gebundenen Kohlenstoff frei, der vor Millionen Jahren der Atmosphäre entzogen wurde. Wenn wir fossile Rohstoffe verbrennen, fügen wir zum natürlichen Kohlenstoffkreislauf zusätzliches CO₂ hinzu, das seit Jahrmillionen nicht Teil des aktiven Kreislaufs war.
Warum fossile Energie keine Kreislaufwirtschaft ermöglicht:
- Fossiler Kohlenstoff ist Netto-Zuführung zur Atmosphäre bzw. zum natürlichen Kohlenstoffkreislauf
- Es gibt keinen natürlichen Rückfluss in die Quellen bzw. Lagerstätten in relevanten Zeiträumen
- Fossile durchbricht das dynamische Gleichgewicht des natürlichen Kohlenstoffkreislauf
Das bedeutet: Der Verbrauch von fossilen Rohstoffen kann nicht durch externe Maßnahmen „ausgeglichen“ werden – sie müssen schrittweise direkt substituiert werden durch erneuerbare Alternativen.
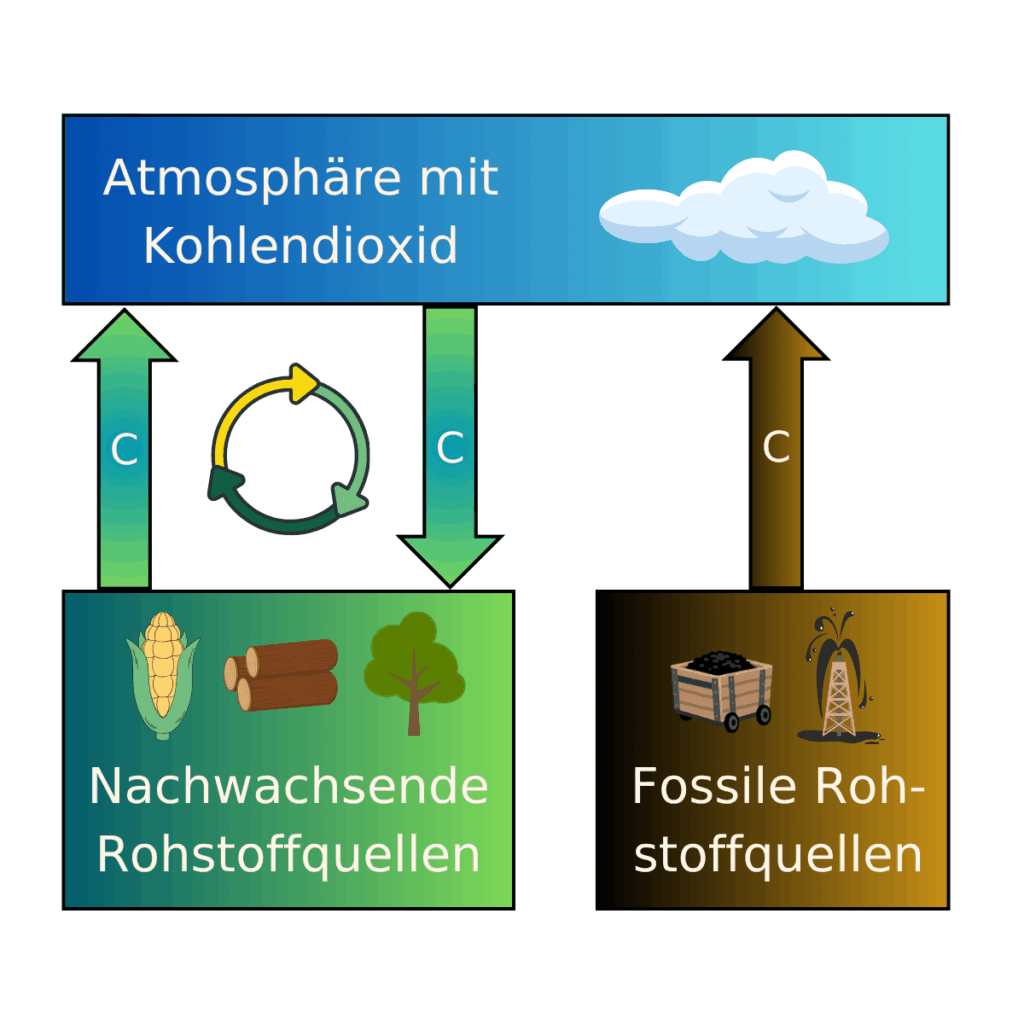
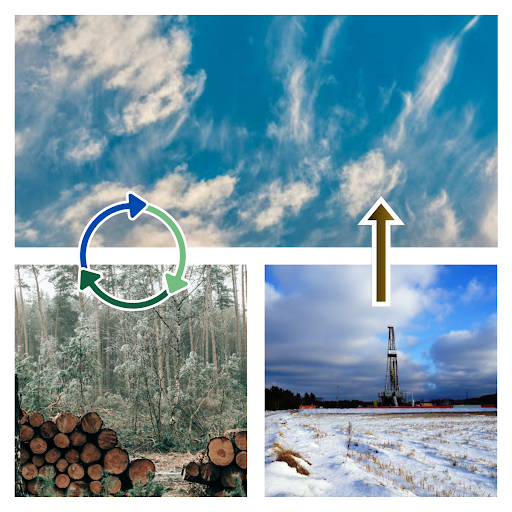
Fossile Zufuhr im Kohlenstoffkreislauf – keine Kreislaufwirtschaft möglich
Standards, Leitlinien und Institutionen im Überblick
Für die Bilanzierung von Emissionen und Klimaschutzbeiträgen gibt es ein komplexes System von Standards. Hier folgen die wichtigsten:
Bilanzierung und Zielsetzung:
- GHG Protocol: Der weltweit führende Standard zur Emissionsbilanzierung für Unternehmen und Produkte. Er definiert Scope 1-3 und ist die Basis für viele andere Standards.
- ISO 14064/14067: Internationale, prüfbare Normen für Emissionsbilanzen von Unternehmen (14064) und Produkten (14067). Sie sind formal zertifizierbar.
- Science Based Targets initiative (SBTi): Definiert wissenschaftsbasierte Klimaziele für Unternehmen im Einklang mit dem Pariser Abkommen (1,5-Grad-Ziel).
- GRI (Global Reporting Initiative): Rahmenwerk für transparente Nachhaltigkeits- und Emissionsberichterstattung, vor allem für Investoren relevant.
Klimaschutzbeiträge und Kommunikation:
- VCMI (Voluntary Carbon Markets Integrity Initiative): Leitlinien für glaubwürdige Kommunikation freiwilliger Klimaschutzbeiträge – definiert Claims wie „Net Zero Aligned“.
- Oxford Principles: Wissenschaftliche Leitlinien für glaubwürdige, Net-Zero-kompatible Klimaschutzbeiträge. Betonen die Priorität eigener Reduktionen.
- ICVCM (Integrity Council for the Voluntary Carbon Market): Setzt Qualitätskriterien für Integrität im freiwilligen Kohlenstoffmarkt (Core Carbon Principles).
Wissenschaft, Offenlegung und Regulierung:
- IPCC (Intergovernmental Panel on Climate Change): Liefert die wissenschaftliche Grundlage zu Klimawandel, Emissionen und Minderungsstrategien.
- CDP (Carbon Disclosure Project): Globale Plattform zur Offenlegung von Klima-, Umwelt- und Lieferkettenrisiken.
- EU ETS (Emissions Trading System): Regulierter Emissionshandel mit verbindlicher Emissionsobergrenze – anders als freiwillige Klimaschutzbeiträge.
- UNFCCC (UN-Klimarahmenkonvention): Internationaler politischer Rahmen für Klimaschutz und globale Klimaziele (Pariser Abkommen).
Das Zusammenspiel: Während GHG Protocol und ISO die Bilanzierung regeln, gibt SBTi ambitionierte Ziele vor. VCMI und Oxford Principles schaffen dann den Rahmen für den sinnvollen Einsatz von Klimaschutzbeiträgen zusätzlich zur eigenen Reduktion.
2. Klimaschutzbeiträge: Welche Maßnahmen gibt es?
Begrifflichkeit: Warum „Klimaschutzbeiträge“?
In der Praxis werden viele Begriffe verwendet: Kompensationen, Carbon Credits, Klimaschutzgutschriften, Emissionszertifikate und andere. Wir verwenden hier bewusst „Klimaschutzbeiträge“ und „Beyond Value Chain Mitigation (BVCM)“, weil diese Begriffe verdeutlichen:
- Es sind zusätzliche Leistungen (nicht die Hauptaufgabe)
- Sie dienen dem Klimaschutz, Umweltschutz und Gemeinwohl
- Es wird dadurch meist nichts kompensiert (sondern finanziert)
Der Begriff „Kompensation“ suggeriert fälschlicherweise, man könne eigene Emissionen durch externe Projekte „ausgleichen“. Das ist aus wissenschaftlicher Sicht problematisch und wird von modernen Standards abgelehnt.
Natürliche und naturnahe Maßnahmen
Diese Maßnahmen nutzen natürliche Prozesse zur CO₂-Bindung oder Emissionsvermeidung:
CO₂-Speicherung (Removal):
- Aufforstung und Wiederaufforstung: Neue Wälder binden CO₂ langfristig in Biomasse und Böden
- Wiedervernässung entwässerter Moore: Moore sind sehr große CO₂-Speicher. Trockengelegte Moore setzen CO₂ frei; vernässte binden es wieder
- Waldschutz (REDD+, Reducing Emissions from Deforestation and Forest Degradation): Schutz bestehender Wälder vor Abholzung verhindert CO₂-Freisetzung
- Regenerative Landwirtschaft und Humusaufbau: Gesunde Böden speichern erhebliche Mengen Kohlenstoff
- Agroforstwirtschaft: Kombiniert Landwirtschaft mit Baumpflanzungen – bindet CO₂ und verbessert Biodiversität
- Biokohle (Biochar): Pflanzenkohle zur Bodenverbesserung speichert Kohlenstoff
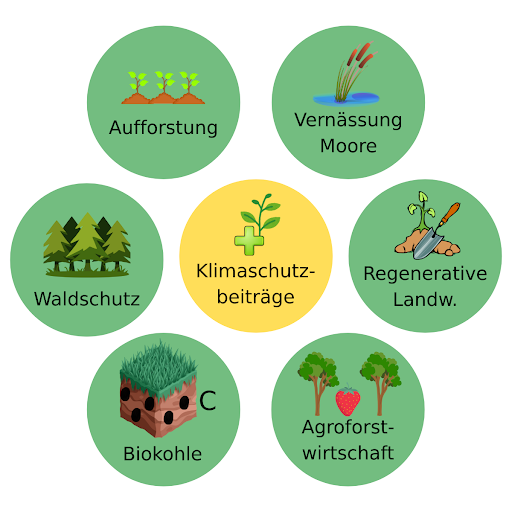
Klimaschutzbeiträge – natürliche und naturnahe Maßnahmen
Technische Maßnahmen
Diese Maßnahmen nutzen Technologie zur Emissionsvermeidung oder Bindung von Kohlenstoff:
Emissionsvermeidung (Avoidance):
- Wind- und Solarparks: Ersetzen fossile Energiequellen, besonders in Entwicklungsländern mit kohlebasierter Infrastruktur
- Methanverwertung: Sammlung und Nutzung von Methan aus Deponien und Gülle (Methan hat eine sehr hohe Treibhauswirkung)
- Effiziente Kochöfen: In Entwicklungsländern reduzieren sie Holzverbrauch und Luftverschmutzung drastisch
- Umstellung auf Biomasse und Biogas: Fossile Brennstoffe werden durch nachhaltige Alternativen ersetzt
CO₂-Entnahme (Removal):
- Direct Air Capture and Storage (DACCS): Technologie zur direkten CO₂-Entnahme aus der Atmosphäre mit geologischer Speicherung
- Holzbauprojekte: Natürliche Maßnahme (bei nachhaltiger Holzwirtschaft) mit technischer Speicherung
- Biokohle: Wird häufig technisch produziert (durch Pyrolyse)
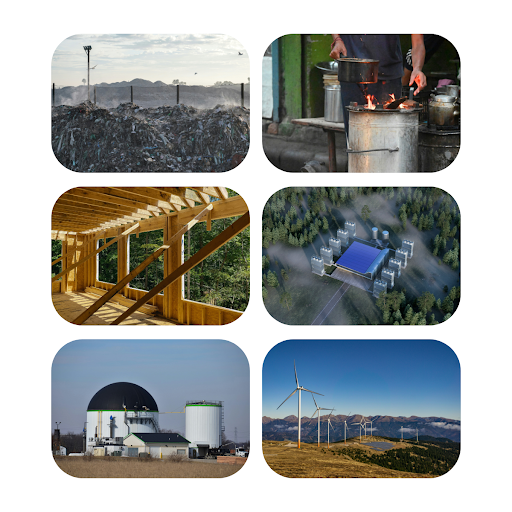
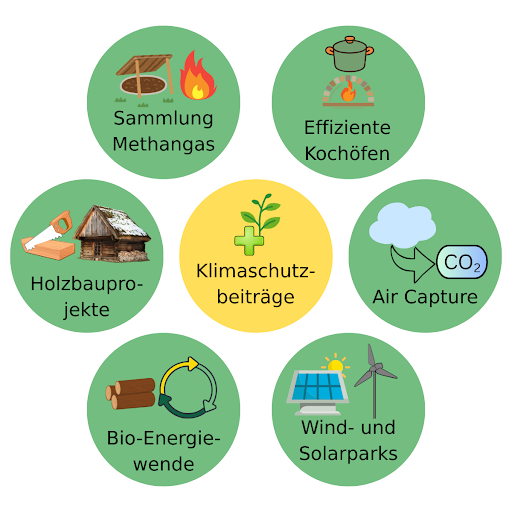
Klimaschutzbeiträge – technische Maßnahmen
Alternative Einteilung: Die Maßnahmen lassen sich auch nach Vermeidung (Avoidance) vs. Entnahme (Removal) kategorisieren – beide Kategorien enthalten sowohl natürliche als auch technische Ansätze. Für diesen Artikel nutzen wir die anschaulichere Trennung in natürliche vs. technische Maßnahmen.
3. Berücksichtigung in den Standards: Gemeinsamkeiten
Trotz unterschiedlicher Zwecke haben alle relevanten Standards gemeinsame Grundprinzipien beim Umgang mit Klimaschutzbeiträgen:
Priorität auf eigener Minderung
Alle Standards stimmen überein: Die eigene Emissionsreduktion in Scope 1-3 hat absolute Priorität. Klimaschutzbeiträge sind kein Ersatz, sondern eine Ergänzung.
Warum diese Priorität?
- Eigene Reduktionen sind messbar und direkt steuerbar
- Sie transformieren das eigene Geschäftsmodell nachhaltig
- Sie reduzieren reale Emissionen in der Wertschöpfungskette
- Sie schaffen langfristige Wettbewerbsvorteile (Kostenreduktion, Unabhängigkeit)
Reduktionspfad ist gefordert
Unternehmen müssen einen wissenschaftsbasierten Reduktionspfad verfolgen. Das bedeutet:
- Ziele im Einklang mit dem 1,5-Grad-Ziel des Pariser Abkommens
- Messbare, zeitgebundene Meilensteine
- Transparente Berichterstattung über Fortschritte
- Keine Stagnation bei Emissionen
SBTi definiert hier konkrete Anforderungen: Meist 50 % Reduktion bis 2030 (Basisjahr oft 2018…2020).
Klimaschutzbeiträge: Unterstützt, aber getrennt
Die Standards sind sich einig:
✅ Klimaschutzbeiträge werden unterstützt und empfohlen – sie sind wertvoll für den globalen Klimaschutz
✂️ Sie müssen klar getrennt ausgewiesen werden – nicht vermischt mit der Emissionsbilanz
⛔ Sie dürfen nicht zur bilanziellen Neutralisierung eigener Emissionen verwendet werden – keine „Kompensation“ im klassischen Sinne
Warum diese Trennung so wichtig ist:
- Verhindert Greenwashing
- Schafft Transparenz für Stakeholder
- Ermöglicht echten Fortschritt bei eigenen Reduktionen
- Stellt sicher, dass Klimaschutzbeiträge zusätzlich wirken
Unterschiedliche Zwecke der Institutionen
Die Standards haben unterschiedliche Rollen im Klimaschutz-Gesamtsystem:
- Regeln: GHG Protocol und ISO definieren „wie“ bilanziert wird
- Wissenschaft: IPCC, Oxford Principles definieren „was“ nötig ist
- Marktintegrität: ICVCM, VCMI sorgen für Qualität bei Credits
- Regulierung: EU ETS, UNFCCC schaffen verbindliche Rahmen
Diese Arbeitsteilung ist sinnvoll, erfordert aber ein Grundverständnis der verschiedenen Ebenen.
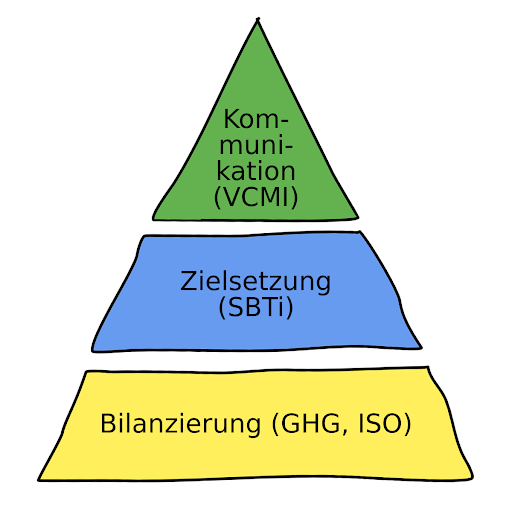
Klimaschutzbeiträge – verschiedene Ebenen für Standards
4. Innerhalb vs. außerhalb der Wertschöpfungskette: Insetting vs. BVCM
Jetzt wird es praktisch relevant: Wo genau liegt die Grenze zwischen eigener Verantwortung (Scope 1-3) und freiwilligen Klimaschutzbeiträgen (BVCM)?
Innerhalb der Wertschöpfungskette: Insetting
Insetting liegt vor, wenn Klimaschutzmaßnahmen bei Geschäftspartnern in der eigenen Lieferkette erfolgen. Dabei ist die entscheidende Frage: Senkt die Maßnahme die operativen Emissionen, die bereits in Ihrer Scope-3-Bilanz enthalten sind?
✅ Zählt als Scope-3-Reduktion (Insetting im engeren Sinne):
- Zulieferer steigt auf Ökostrom um → Produktionsemissionen sinken
- Logistik-Unternehmen nutzt elektrische LKWs → Transportemissionen sinken
- Lieferant installiert effizientere Maschinen und Anlagen → Emissionen pro Produkt sinken
⛔ Zählt NICHT als Scope 3, sondern als BVCM:
- Aufforstung auf Flächen des Zulieferers (zusätzliches Speicherprojekt)
- Biogasanlage aus Gülle bei einem Landwirt (keine Reduktion der Produktemissionen)
- Moorrenaturierung in der Region des Partners (externes Projekt)
Anrechnung als Scope 3 ist nur möglich bei direkten Emissionsreduktionenen im operativen Geschäft.
Vorteile von Insetting (Scope-3-Maßnahmen)
Wenn Sie in Emissionsreduktionen bei Ihren Partnern investieren, profitieren Sie mehrfach:
🌟 Reputation und Glaubwürdigkeit: Zeigt echtes Engagement in der gesamten Lieferkette
🌳 Resilienz: Widerstandsfähigeres Geschäftsmodell gegen Klimarisiken und Regulierung
📉 Langfristige Kostensenkung: Höhere Energie- und Materialeffizienz entlang der Kette
💡 Innovation: Neue Prozesse und nachhaltigere Produktdesigns entstehen
🦅 Unabhängigkeit: Von volatilen Märkten für fossile Rohstoffe
🪢 Partnerschaft: Stärkere, stabilere Lieferantenbeziehungen
Wichtig: Diese Vorteile gelten nur, wenn die Maßnahmen die operativen Emissionen in Scope 3 tatsächlich senken.
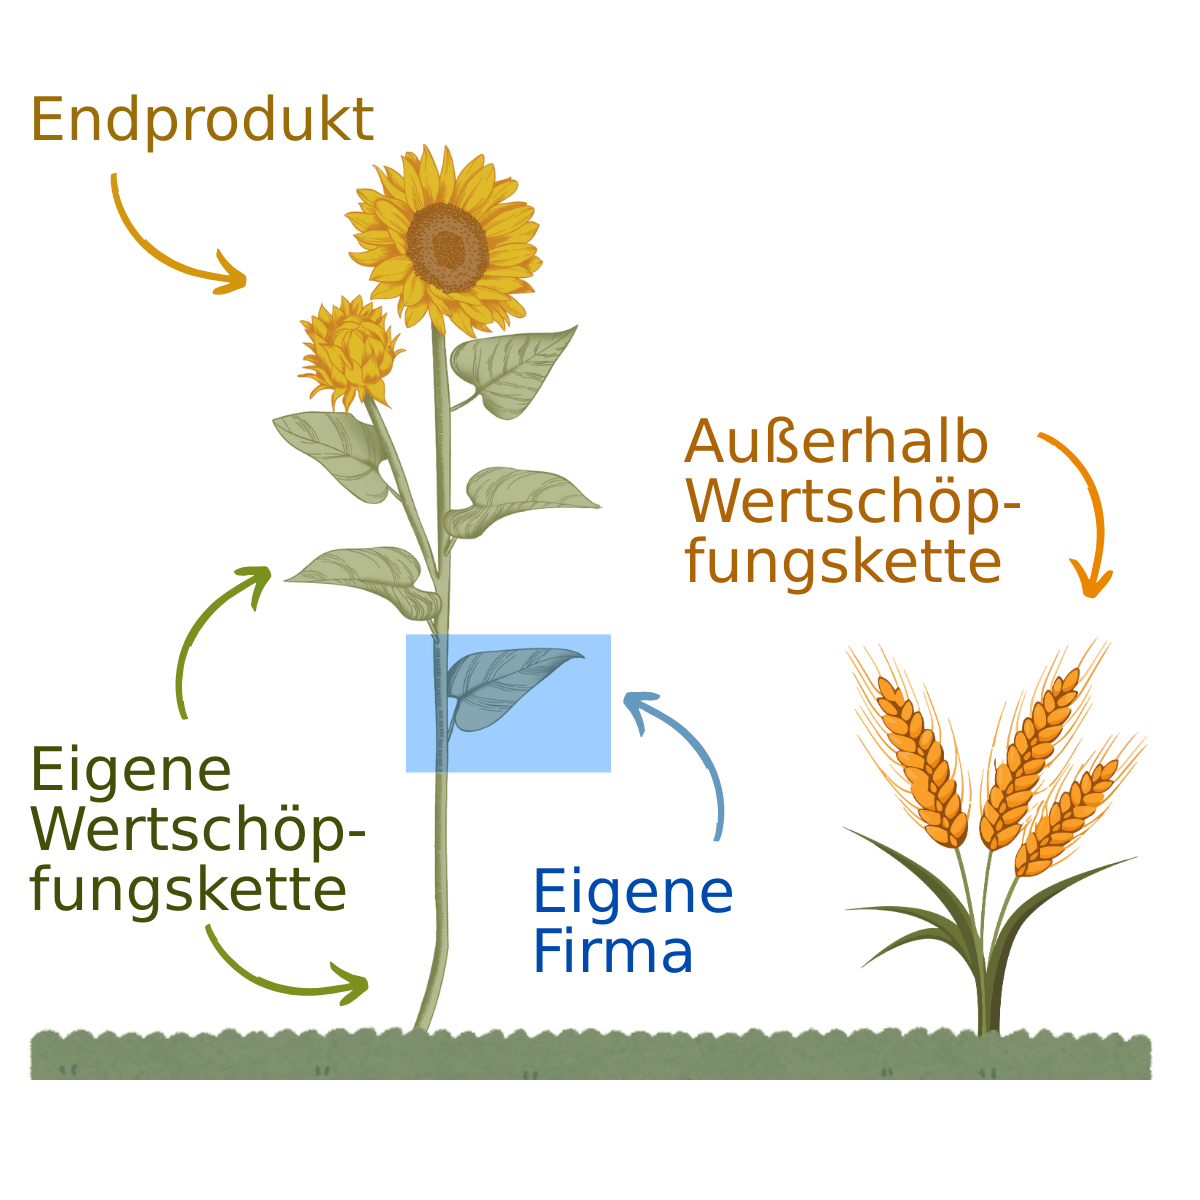
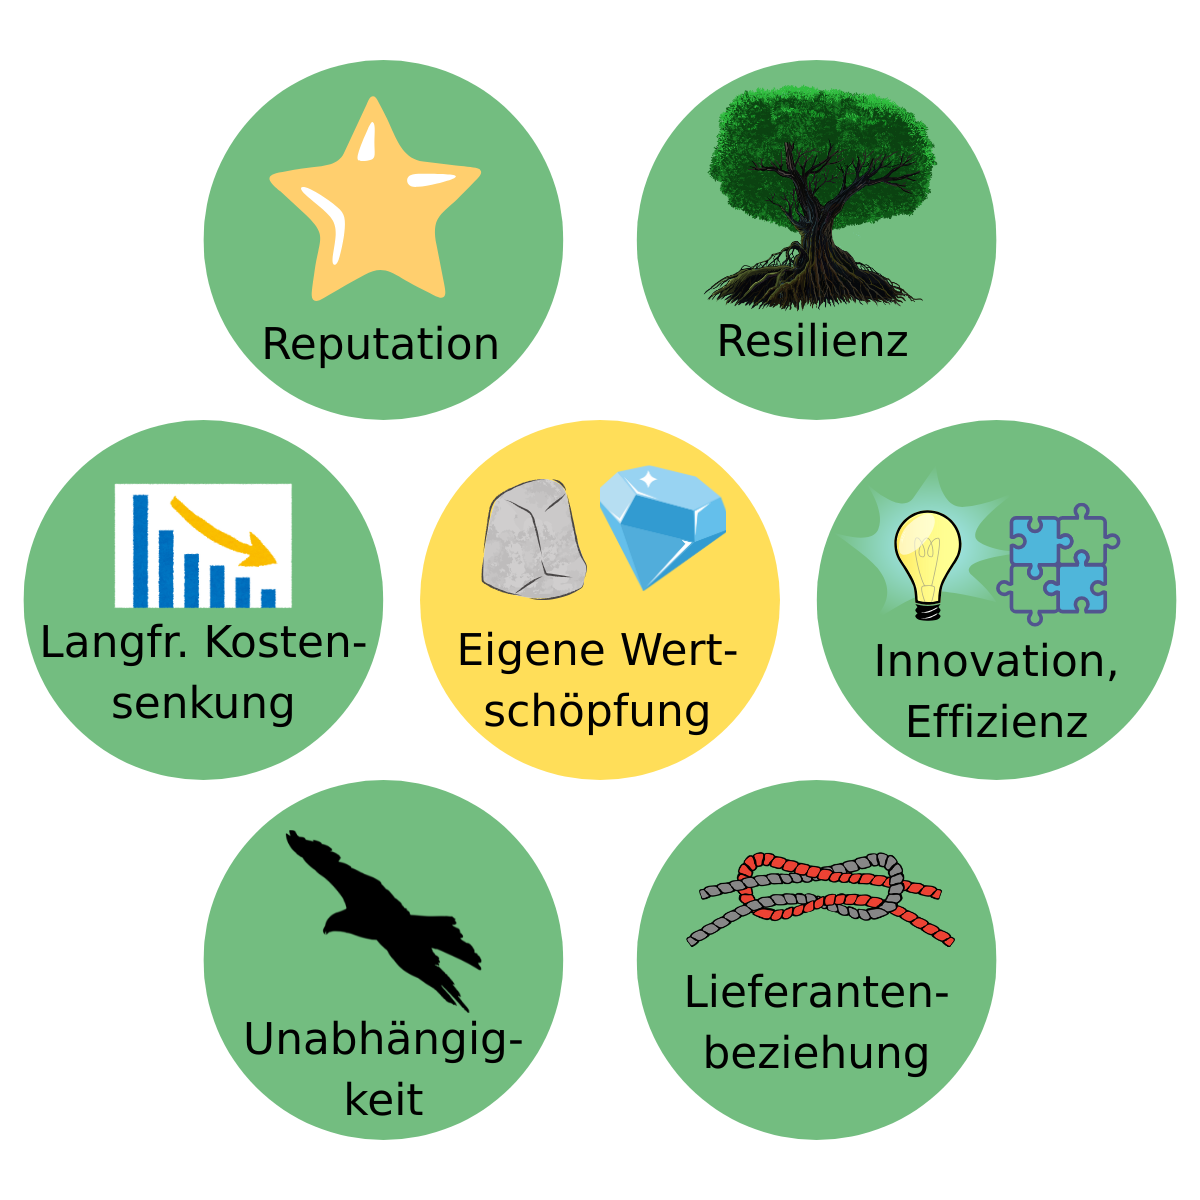
Insetting – Visualisierung im Sonnenblumen-Modell und Vorteile
Außerhalb der Wertschöpfungskette: Beyond Value Chain Mitigation
Jetzt geht es um freiwillige Finanzierung von Klimaschutzprojekten ohne direkte geschäftliche Verbindung.
Beispiele:
- Regenwaldschutz in Brasilien (keine Geschäftsbeziehung)
- Windpark in Indien (nicht in Ihrer Lieferkette)
- DACCS-Anlage in Island (externe Technologie)
- Community-Projekte für saubere Energie in Afrika
Nutzen von BVCM (Beyond Value Chain Mitigation):
💬 Eindeutige Kommunikation: Finanzielle Beiträge zu verifizierten Projekten sind transparent darstellbar
🌍 Sofortige Klimawirkung: Zusätzliche Emissionsreduktion jetzt, während eigene Transformation Jahre dauert
💡 Wissenstransfer: Technologie-Transfer für Klimaschutzmaßnahmen in Entwicklungsländern
🐝 Wertvolle Nebeneffekte: Biodiversität, Artenschutz, ökologische Vorteile, Arbeitsplätze, Frauenrechte (Co-Benefits)
⚖️ Globale Gerechtigkeit: Unterstützt vom Klimawandel betroffene Regionen
💚 Solidarität: Überbetriebliches Engagement für Gemeinschaftsziele
Wichtig: BVCM-Projekte dürfen nicht zur bilanziellen Neutralisierung Ihrer eigenen Emissionen verwendet werden. Sie sind ein zusätzlicher Beitrag zum globalen Klimaschutz.
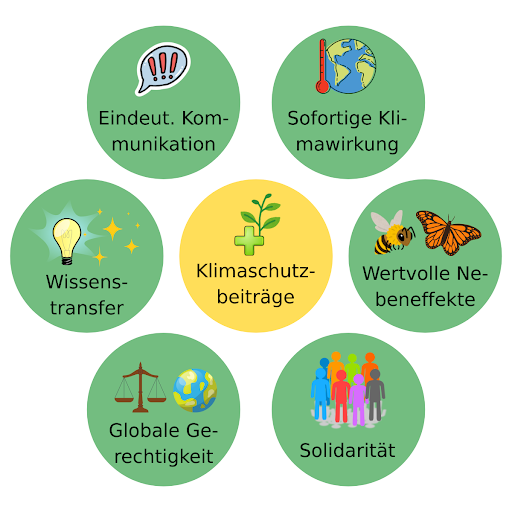
Beyond Value Chain Mitigation (BVCM) – Visualisierung im Sonnenblumen-Modell und Vorteile
Praktische Abgrenzung
| Kriterium | Insetting (Scope 3) | BVCM |
| Wo? | Bei Geschäftspartnern | Ohne Geschäftsverbindung |
| Was? | Operative Emissionen senken | Zusätzliche Projekte |
| Bilanzierung? | Senkt Scope 3 Emissionen | Getrennt ausweisen |
| Beispiel | Photovoltaik beim Zulieferer | Waldschutz in Brasilien |
| Charakter | Eigene Verantwortung | Freiwilliger Beitrag |
Fazit Teil 1
Die Grundlagen sind entscheidend: Der Kohlenstoffzyklus zeigt uns, dass fossile Rohstoffe eine Einbahnstraße sind, die durchbrochen werden muss. Klimaschutzbeiträge – ob natürliche oder technische Maßnahmen – sind wertvolle Instrumente, aber sie haben klare Grenzen.
Die wichtigsten Erkenntnisse:
- Standards fordern zuerst eigene Reduktion, dann Klimaschutzbeiträge
- Die Trennung zwischen Insetting (Scope 3) und BVCM (außerhalb) ist wichtig, nur operative Emissionsreduktionen bei Partnern zählen als Scope 3
- BVCM ist ein zusätzlicher Beitrag, keine Kompensation
Im zweiten Teil dieser Serie schauen wir genauer auf die Begrifflichkeiten und wie sich die Standards im Detail unterscheiden. Im dritten Teil geht es um aktuelle Trends und die praktische Einordnung von Klimaschutzbeiträgen.
Gemeinsam für mehr Klimaschutz: Unsere Austauschtreffen
Sie möchten sich mit anderen Unternehmen über praktische Erfahrungen mit Klimaschutzbeiträgen austauschen? In unseren regelmäßigen Austauschtreffen diskutieren wir konkrete Fälle, Standards und Best Practices – pragmatisch und auf Augenhöhe:
Weiterführende Links
- GHG Protocol Corporate Standard
- Science Based Targets initiative (SBTi)
- VCMI Claims Code of Practice
- Oxford Principles for Net Zero Aligned Carbon Offsetting
- ICVCM Core Carbon Principles
- ISO 14064-1 Standard
Weitere Artikel auf konrad-reif-nachhaltigkeit.de:
- Kohlenstoffzyklus verstehen: Der Schlüssel zum effektiven Carbon Footprint Management
- Kohlenstoffzyklus verstehen: Kunststoffe und nachwachsende Rohstoffe
Abkürzungen erklärt
BVCM = Beyond Value Chain Mitigation (Klimaschutzmaßnahmen außerhalb der eigenen Wertschöpfungskette)
CDP = Carbon Disclosure Project (Plattform zur Klimaberichterstattung)
DACCS = Direct Air Capture and Carbon Storage (direkte CO₂-Entnahme aus der Atmosphäre mit Speicherung)
EU ETS = European Union Emissions Trading System (europäischer Emissionshandel)
GRI = Global Reporting Initiative (Standard für Nachhaltigkeitsberichterstattung)
ICVCM = Integrity Council for the Voluntary Carbon Market (Integritätsrat für freiwillige Kohlenstoffmärkte)
IPCC = Intergovernmental Panel on Climate Change (Weltklimarat)
REDD+ = Reducing Emissions from Deforestation and Forest Degradation (UN-Programm zum Waldschutz)
SBTi = Science Based Targets initiative (Initiative für wissenschaftsbasierte Klimaziele)
UNFCCC = United Nations Framework Convention on Climate Change (UN-Klimarahmenkonvention)
VCMI = Voluntary Carbon Markets Integrity Initiative (Initiative für Integrität freiwilliger Kohlenstoffmärkte)
Wichtige Fachbegriffe erklärt
Additionality (Zusätzlichkeit): Ein Klimaschutzprojekt ist nur dann zusätzlich, wenn es ohne die Finanzierung durch Carbon Credits nicht umgesetzt worden wäre. Dies ist ein zentrales Qualitätskriterium.
Corresponding Adjustments: Mechanismus nach Artikel 6 des Pariser Abkommens, der verhindert, dass eine Emissionsreduktion doppelt gezählt wird (vom Projektstaat und vom Käufer).
Greenwashing: Irreführende Kommunikation, die ein Unternehmen klimafreundlicher darstellt als es tatsächlich ist.
Insetting: Klimaschutzmaßnahmen innerhalb der eigenen Wertschöpfungskette, typischerweise bei Zulieferern oder Partnern.
Permanenz: Die Dauer, für die CO₂ aus der Atmosphäre entfernt bleibt. Bei Wäldern begrenzt, bei geologischer Speicherung praktisch permanent.
Removal (Entnahme): Aktive Entnahme von CO₂ aus der Atmosphäre, z.B. durch Aufforstung oder technische Verfahren wie DACCS.
Häufige Fragen und Antworten
F: Kann ich durch Klimaschutzbeiträge klimaneutral werden?
A: Nein, nicht nach den aktuellen Standards (SBTi, GHG Protocol).
„Klimaneutral“ durch reine Kompensation gilt als Greenwashing. Sie müssen zuerst Ihre eigenen Emissionen weit reduzieren (> 90 %). Nur dann können können Klimaschutzbeiträge durch permanente Removals angerechnet werden.
F: Was ist der Unterschied zwischen Insetting und BVCM?
A: Insetting findet bei Geschäftspartnern in Ihrer Lieferkette statt und kann als Scope 3 Reduktion angerechnet werden, wenn operative Emissionen sinken. BVCM sind Projekte außerhalb Ihrer Wertschöpfungskette und werden getrennt ausgewiesen.
F: Gelten Klimaschutzbeiträge für die EU-Taxonomie oder CSRD?
A: Nein, für die EU-Regulierung zählen nur eigene Emissionsreduktionen (Scope 1-3). Klimaschutzbeiträge können zusätzlich berichtet werden, verbessern aber nicht die Taxonomie-Konformität.
F: Kann ich Klimaschutzbeiträge bei Zulieferern als Scope 3 anrechnen?
A: Nur wenn dadurch die operativen Emissionen Ihres Zulieferers sinken, die bereits in Ihrer Scope 3 Baseline enthalten waren. Beispiele: Solaranlage beim Zulieferer → ja. Aufforstung neben seiner Fabrik → nein (das ist BVCM).


Schreibe einen Kommentar