Teil 2: Begrifflichkeiten und Unterschiede in den Standards
Warum sind die richtigen Begriffe im Kontext von Klimaschutzbeiträgen so wichtig? Und wie unterscheiden sich die Standards konkret in ihren Anforderungen? Teil 2 beantwortet diese Fragen und erklärt, warum jeder Standard andere Schwerpunkte setzt.
1. Kurze Wiederholung: Kohlenstoffzyklus und Standards
Der Kohlenstoffkreislauf als Leitprinzip
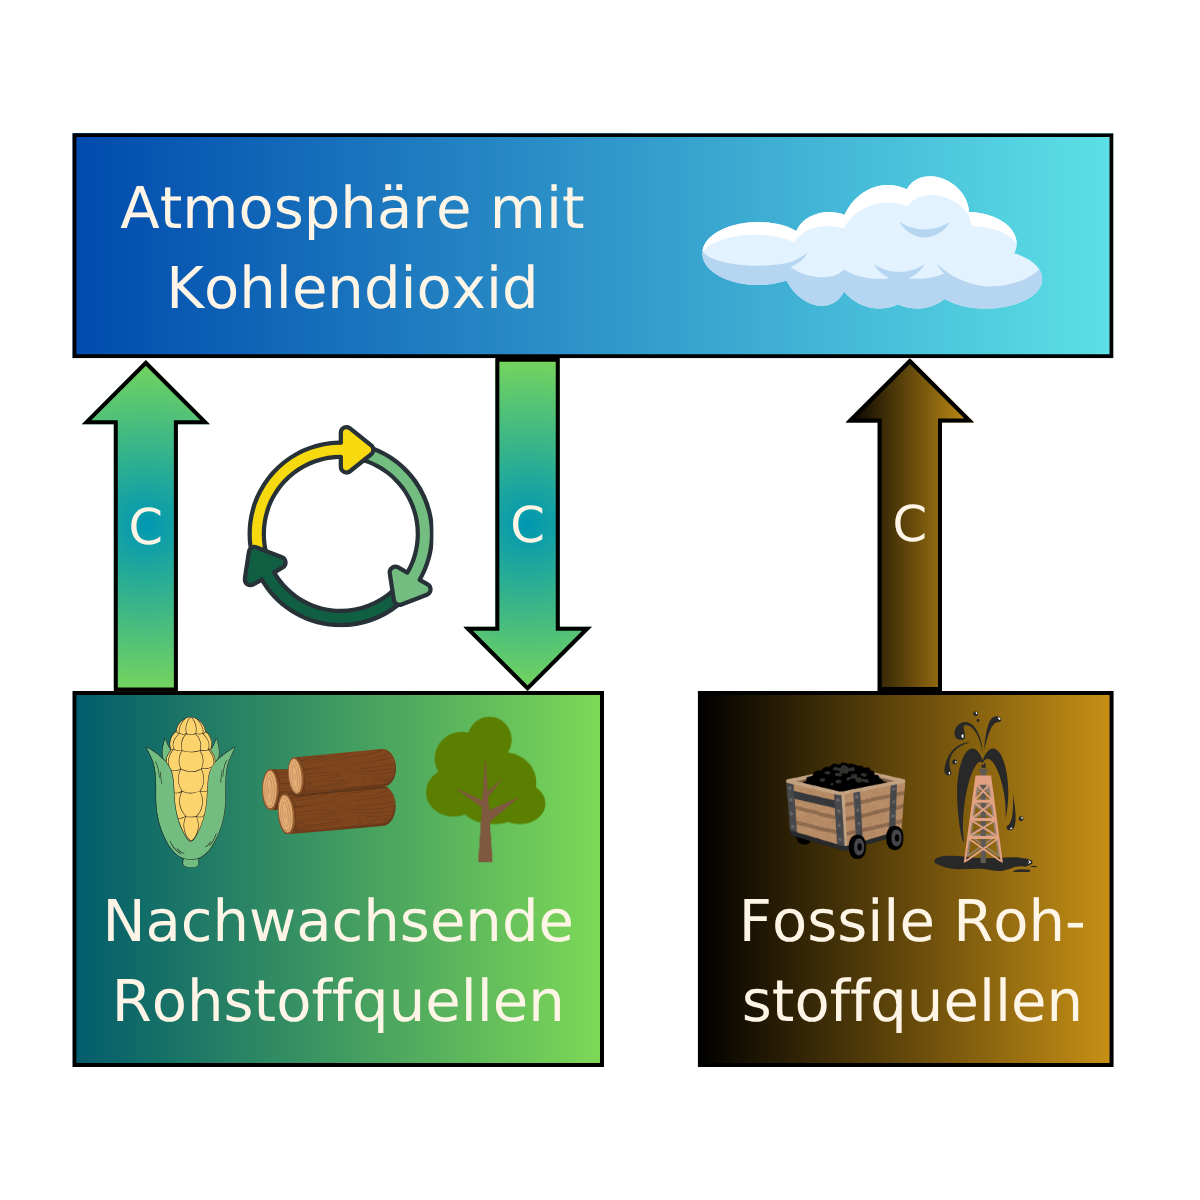
Im ersten Teil dieser Blog-Serie haben wir gesehen: Der geschlossene Kohlenstoffkreislauf funktioniert nur mit regenerativen und nachwachsenden Rohstoffen. Pflanzen nehmen CO₂ auf, binden es in Biomasse, und bei der Nutzung wird es wieder freigesetzt – ein ewiger Kreislauf ohne Netto-Zunahme.
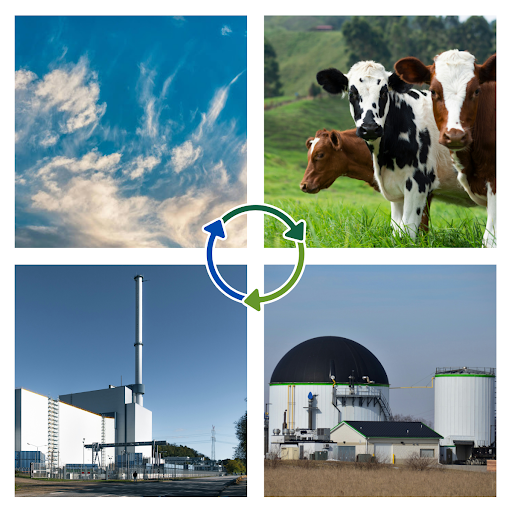
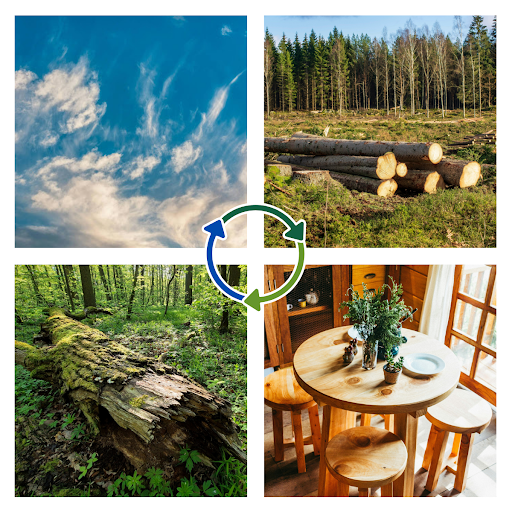
Der geschlossene Kohlenstoffkreislauf in der Natur als Vorbild für nachhaltige Wirtschaftskreisläufe
Fossile Rohstoffe (Öl, Gas, Kohle) durchbrechen diesen Kreislauf fundamental. Sie fügen zusätzliches CO₂ zur Atmosphäre hinzu, das seit Millionen Jahren gebunden war. Dieser Kohlenstoff stammt nicht aus dem aktiven Kreislauf – er ist eine Einbahnstraße nach oben in die Atmosphäre.
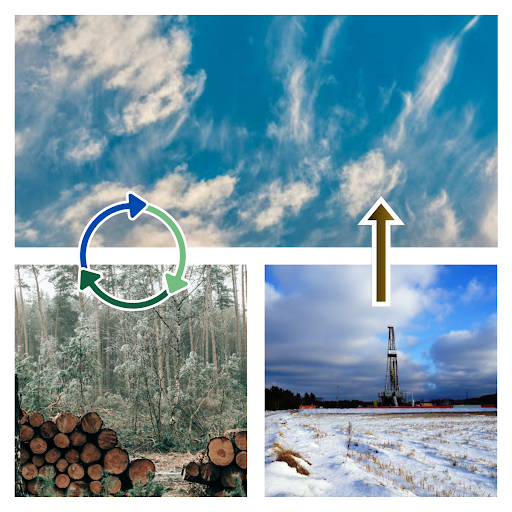
Fossile Zufuhr im Kohlenstoffkreislauf – keine Kreislaufwirtschaft möglich
Die Konsequenz: Fossile Emissionen müssen direkt substituiert werden durch erneuerbare Alternativen. Sie können nicht durch externe Klimaschutzprojekte „ausgeglichen“ werden.
Relevante Standards im Überblick
Bilanzierung:
- GHG Protocol – definiert Scope 1-3 und Bilanzierungsregeln
- ISO 14064/14067 – zertifizierbare Standards für Unternehmens- und Produktbilanzen
- GRI – Nachhaltigkeitsberichterstattung für Investoren
Zielsetzung:
- SBTi – wissenschaftsbasierte Klimaziele im Einklang mit 1,5-Grad-Ziel
Klimaschutzbeiträge:
- VCMI – Kommunikationsrahmen für glaubwürdige Claims
- Oxford Principles – wissenschaftliche Leitlinien für Net-Zero-kompatible Beiträge
- ICVCM – Qualitätskriterien für den freiwilligen Kohlenstoffmarkt
Maßnahmen im Überblick
Natürliche Maßnahmen:
🌱 Aufforstung und Wiederaufforstung
💧 Wiedervernässung entwässerter Moore
🌳 Waldschutz (REDD+) und nachhaltige Waldbewirtschaftung
🪱 Regenerative Landwirtschaft und Humusaufbau
🌿 Agroforstwirtschaft
🟫 Biokohle zur Bodenverbesserung
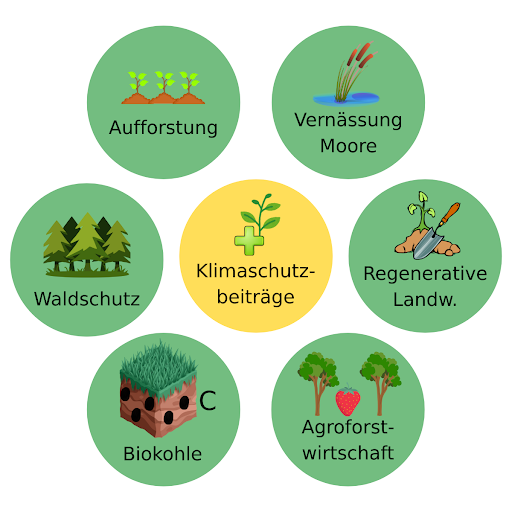
Klimaschutzbeiträge – natürliche und naturnahe Maßnahmen
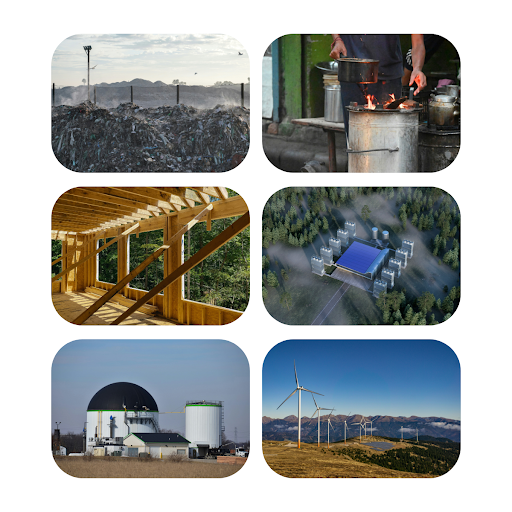
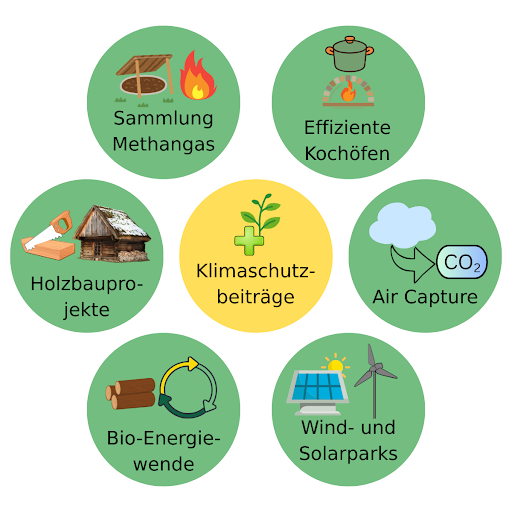
Technische Maßnahmen:
🐄 Methanverwertung aus Deponien und Gülle
☀️ Wind- und Solarparks als Ersatz für Fossile
⤵️ Direct Air Capture and Storage (DACCS)
🍲 Effiziente Kochöfen in Entwicklungsländern
🌳 Umstellung auf nachhaltige Biomasse und Biogas
Detaillierte Erklärungen zu diesen Themen finden Sie in Teil 1 dieser Serie.
Klimaschutzbeiträge – technische Maßnahmen
2. Warum „Klimaschutzbeiträge“? Die Macht der Begriffe
Die Definitionsschwierigkeiten
In der Praxis begegnen uns viele verschiedene Begriffe:
- Carbon Credits (internationale Standardbezeichnung)
- Carbon Offsets (impliziert Kompensation)
- Kompensationen (suggeriert Ausgleich eigener Emissionen)
- Klimaschutzgutschriften (buchhalterische Konnotation)
- Emissionszertifikate (Verwechslungsgefahr mit reguliertem Emissionshandel)
- Klimaschutzbeiträge (betont den Beitrag ohne Kompensation)
- Beyond Value Chain Mitigation (BVCM) (technisch präzise)
Warum wir „Klimaschutzbeiträge“ und „BVCM“ verwenden
Begriffe sind nicht neutral – sie transportieren Bedeutungen und prägen unser Verständnis. Wir verwenden bewusst „Klimaschutzbeiträge“ und „Beyond Value Chain Mitigation (BVCM)“, weil diese Begriffe drei zentrale Aspekte verdeutlichen:
1. Zusätzlichkeit ➕
Es sind zusätzliche Leistungen – nicht die Hauptaufgabe eines Unternehmens. Die eigene Emissionsreduktion in Scope 1-3 ist und bleibt die Basis. Klimaschutzbeiträge kommen extra dazu.
2. Gemeinwohlorientierung 🌿
Sie dienen dem Klimaschutz, Umweltschutz und Gemeinwohl. Es geht um einen echten Beitrag zur globalen Klimawirkung, nicht um ein buchhalterisches Instrument zum Kaschieren der eigenen Bilanz.
3. Keine Kompensation 🚫
Es wird dadurch meist nichts kompensiert – zumindest nicht im Sinne der aktuellen Standards. Der Begriff „Kompensation“ suggeriert fälschlicherweise, man könne eigene Emissionen durch Finanzierung externer Projekte ausgleichen. Das ist wissenschaftlich problematisch und kann unredlich wirken.
Warum „Kompensation“ irreführend ist
Der klassische Begriff „CO₂-Kompensation“ impliziert eine Äquivalenz: Eine Tonne CO₂ hier emittiert + Eine Tonne CO₂ dort eingespart → Netto Null.
Die Probleme:
- Zeitliche Unterschiede: Fossiles CO₂ wird sofort freigesetzt. Aufforstung bindet erst über die folgenden Jahrzehnte.
- Permanenz: Ein Wald kann abbrennen. Geologische Speicherung (vor allem in Form von fossilen Rohstoffquellen) ist permanent, zumindest theoretisch.
- Systemgrenzen: Die eigenen Emissionen hat man selber unter Kontrolle, externe Projekte nicht.
- Additionality-Unsicherheit: Wäre das Projekt auch ohne mein Geld zustande gekommen?
Die moderne Sichtweise:
Klimaschutzbeiträge sind Finanzierung von zusätzlichem, globalem Klimaschutz – nicht die Neutralisierung eigener Emissionen. Diese Trennung ist essentiell.
BVCM als präziser Fachbegriff
Beyond Value Chain Mitigation (BVCM) ist der von SBTi geprägte Fachbegriff. Er ist technisch präzise:
- Beyond Value Chain = außerhalb der eigenen Wertschöpfungskette (nicht Scope 1-3)
- Mitigation = Klimaschutzmaßnahmen (Vermeidung oder Entnahme)
BVCM grenzt klar ab: Alles innerhalb Scope 1-3 ist eigene Verantwortung. Alles außerhalb sind freiwillige Beiträge.
Berücksichtigung in den Standards: Gemeinsamkeiten (Wiederholung)
Alle relevanten Standards stimmen in grundlegenden Prinzipien überein:
1. Priorität auf eigener Minderung ⇊
Die eigene Emissionsreduktion in Scope 1-3 hat absolute Vorrangstellung. Ohne diese Basis sind Klimaschutzbeiträge nicht glaubwürdig.
2. Reduktionspfad ist gefordert ⊶
Unternehmen müssen einen wissenschaftsbasierten Reduktionspfad verfolgen (typisch: – 50 % bis 2030, – 90 % bis 2050).
3. Klimaschutzbeiträge: unterstützt, aber getrennt ⌥
✅ Sie werden unterstützt und empfohlen als zusätzlicher Beitrag zum globalen Klimaschutz
✂️ Sie müssen klar getrennt ausgewiesen werden (nicht mit der Bilanz von Scope 1-3 vermischt)
🚫 Sie dürfen nicht zur bilanziellen Neutralisierung eigener Emissionen verwendet werden
Wichtig zu verstehen:
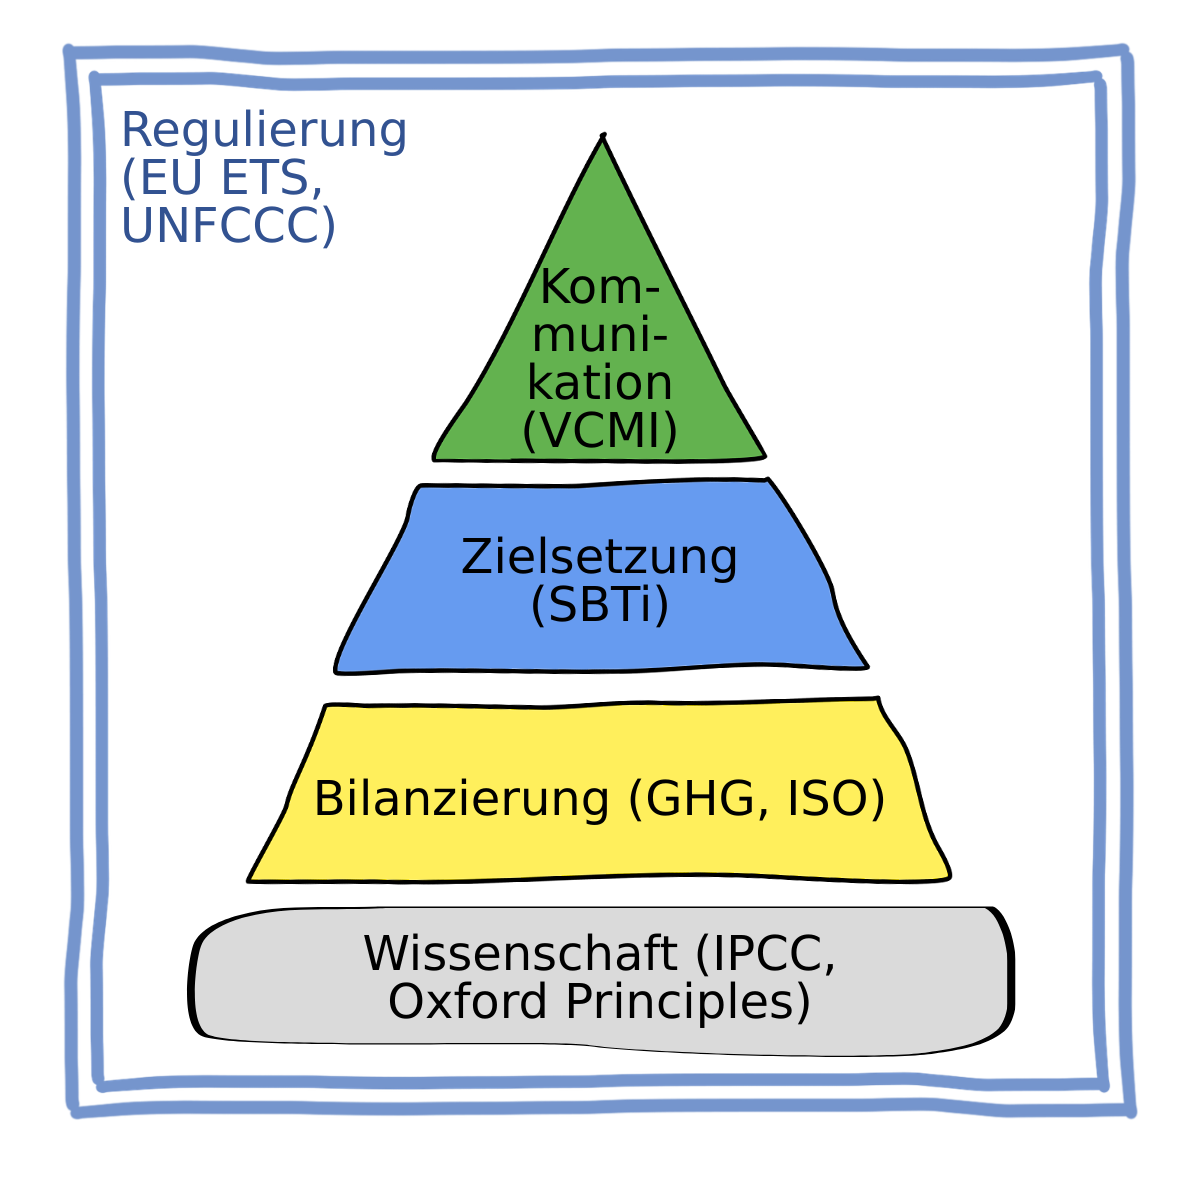
Die Standards haben unterschiedliche Zwecke und Rollen:
- Bilanzierung (GHG, ISO, GRI): Regelwerke „wie rechne ich?“
- Zielsetzung (SBTi): Ambitionsniveau „wie viel muss ich reduzieren?“
- Marktintegrität (VCMI, ICVCM): Qualitätssicherung „welche Credits sind glaubwürdig?“
- Wissenschaft (IPCC, Oxford): Evidenzbasis „was ist wissenschaftlich nötig?“
- Regulierung (EU ETS, UNFCCC): Verbindliche Rahmen „was ist Gesetz?“
Diese unterschiedlichen Rollen führen zu unterschiedlichen Schwerpunkten – aber die Grundprinzipien bleiben gleich.
Klimaschutzbeiträge – verschiedene Ebenen für Standards
3. Unterschiede in den Standards im Zweck der getrennten Berichterstattung
Während alle Standards die Trennung von eigenen Emissionen und Klimaschutzbeiträgen fordern, unterscheiden sie sich im Warum und Wie dieser Trennung erheblich.
Die Bilanzierungs-Standards: GHG Protocol, ISO, GRI
Hauptzweck: Transparente, vergleichbare Emissionsberichterstattung
GHG Protocol:
- Klimaschutzbeiträge (damals „Offsets“ genannt) dürfen nicht die Scope 1-3 Bilanz reduzieren
- Sie werden in einem separaten Berichtsteil ausgewiesen
- Die Emissionsinventur muss ungeschönt die realen Emissionen zeigen
- „Purchased offsets are not a substitute for reducing emissions“
ISO 14064-1:
- Carbon Credits müssen außerhalb der Organisationsgrenzen berichtet werden
- Sie dürfen keine Reduktion in der Emissionsbilanz darstellen
- Transparenz über Menge, Art und Qualität der Credits ist Pflicht
- Zertifizierung erfordert klare Trennung
GRI 305:
- Separate Offenlegung von „avoided emissions“ oder „carbon credits“
- Fokus auf Investor-relevante Information
- Keine Anrechnung auf Scope 1-3 erlaubt
- Detaillierung nach Projekttyp und Standard
Die Logik dahinter:
Bilanzierungs-Standards sind Buchhaltungsregeln. Ihre Aufgabe ist es, die Realität abzubilden – nicht, sie schönzurechnen. Eine Tonne emittiertes CO₂ bleibt eine Tonne emittiertes CO₂, egal wie viele Credits ich kaufe.
Der Zielsetzungs-Standard: SBTi
Hauptzweck: Sicherstellen, dass Unternehmen die Emissionen tatsächlich reduzieren
SBTi:
- Net-Zero-Ziele müssen primär durch tiefe, eigene Reduktionen in der Wertschöpfungskette erreicht werden
- Mindestens 90-95 % Reduktion der Baseline-Emissionen bis 2050
- SBTi-Net-Zero vereint 90 % Reduktion mit permanenten Removals für höchste Investorenglaubwürdigkeit
- BVCM (Klimaschutzbeiträge außerhalb) dürfen nicht auf Net-Zero-Ziel angerechnet werden
- Sie können zusätzlich berichtet werden, aber ändern nichts am Reduktionsziel
Die strikte Logik: SBTi will verhindern, dass Unternehmen durch Kauf von Credits ihre eigene Transformation vermeiden oder hinauszögern. Die Botschaft ist klar: Transform your business, don’t just buy credits.
Konkrete Anforderungen:
- Scope 1+2: – 90 % bis 2050 (oder früher) linearer oder schnellerer Fortschritt
- Scope 3: Wenn Scope 3 relevant ist (> 40 %), muss fast die gesamte Lieferkette (90 % Abdeckung) um fast alles verringert werden (- 90 % Reduktion)
- Net Zero: erfordert 90 % Reduktion plus permanente Removals
- BVCM: Separat berichten, kein Einfluss auf Target-Erfüllung
Warum ist das so streng?
Die Wissenschaft zeigt: Um das 1,5-Grad-Ziel zu erreichen, müssen alle Sektoren umstellen. Ein „Ausweichen“ durch Finanzierung externer Projekte ist nicht zulässig. Jede Tonne, die ein Unternehmen emittiert, belastet das CO₂-Gesamtergebnis.
Die Kommunikationsrahmen: VCMI
Hauptzweck: Glaubwürdige Kommunikation über Klimaschutzbeiträge ermöglichen
VCMI Claims Code of Practice: , die Unternehmen nutzen können:
1. VCMI Foundation Claim
- Unternehmen beginnt mit SBTi-konformen Reduktionszielen
- Erste BVCM-Investitionen
- Claim: „Wir haben wissenschaftsbasierte Ziele und finanzieren zusätzliche Klimaschutzprojekte“
2. VCMI Progress Claim
- Unternehmen macht nachweisbare Fortschritte bei eigener Reduktion
- Signifikante BVCM-Investitionen
- Claim: „Wir reduzieren aktiv und finanzieren zusätzliche Projekte“
3. VCMI Reaching Net Zero Claim
- Unternehmen ist auf Kurs zu Net Zero (SBTi-Target erfüllt)
- Zusätzlich hochqualitative BVCM in signifikanter Höhe
- Claim: „Wir sind auf dem Weg zu Net Zero und finanzieren zusätzliche Projekte“
4. VCMI Achieved Net Zero Claim
- Unternehmen hat Net Zero nach SBTi erreicht (> 90 % Reduktion)
- Permanente Removals mindestens in der Höhe der Restemissionen
- BVCM zusätzlich
- Claim: „Wir haben Net Zero erreicht“
Die bedingt integrierende Logik:
VCMI ermöglicht glaubwürdige Kommunikation über Klimaschutzbeiträge – aber nur, wenn das Unternehmen seine Hausaufgaben gemacht hat (SBTi-konforme Reduktion).
Wichtig: Selbst beim „Achieved Net Zero“ sind BVCM erwünscht, aber streng genommen nicht relevant. Notwendig für den Net-Zero-Status sind im Grunde nur die permanenten Removals.
Vergleich der drei Ansätze Bilanzierung, Zielsetzung, Kommunikation
| Aspekt | Bilanzierung (GHG, ISO, GRI) | Zielsetzung (SBTi) | Kommunikation (VCMI) |
| Hauptfokus | Transparente Buchführung | Auf Wissenschaft basierte Reduktion der Emissionen | Glaubwürdige Claims |
| BVCM-Rolle | Separate Information | Nicht auf Ziel anrechenbar | Kann kommuniziert werden |
| Trennungsgrund | Bilanzintegrität | Vermeidung von Greenwashing | Abgestuftes System zu Kommunikation |
| Strenge | Moderat (nur Trennung) | Sehr hoch (90 % Reduktion) | Moderat (mit Vorbedingungen) |
| Für wen? | Alle berichtenden Unternehmen | Ambitionierte Unternehmen | Verantwortliche für Kommunikation |
Die Kernbotschaft aller Standards:
Klimaschutzbeiträge sind wertvoll und erwünscht, aber sie dürfen niemals die eigene Emissionsreduktion ersetzen oder verschleiern.
4. Die Bratwurst-Senf-Analogie: Klimaschutz verständlich erklärt
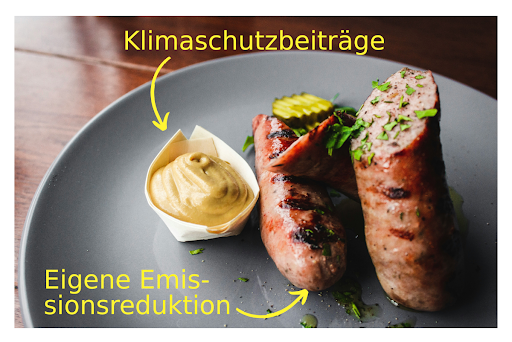
Alle technischen Details sind wichtig – aber manchmal hilft eine einfache Analogie, um das Wesentliche zu verstehen. Daher die Bratwurst-Senf-Analogie:
Die Grundidee
🌭 Die Bratwurst = Ihre eigene Emissionsreduktion (Scope 1-3)
🎀 Der Senf = Klimaschutzbeiträge (BVCM)
Die Bratwurst-Senf-Analogie zur Veranschaulichung von Klimaschutzbeiträgen
Was die Analogie verdeutlicht
1. Die Basis ist wesentlich 🧱
Die Bratwurst ist das Wesentliche – mit oder ohne Senf. Ein Essen besteht aus der Bratwurst, nicht aus dem Senf. Genauso ist die eigene Emissionsreduktion die Hauptsache.
2. Klimaschutzbeiträge ersetzen keine eigene Reduktion 🚫
Senf als Ersatz für die weggelassene Bratwurst ist sinnlos. Man kann nicht einfach Senf essen und behaupten, es sei eine Mahlzeit. Man kann nicht nur Credits kaufen und behaupten, klimaneutral zu sein. Die eigene Reduktion muss kommen.
3. Der Zusatz verbessert das Gesamtbild 🎨
Eine gute Bratwurst mit gutem Senf ist besser als eine gute Bratwurst ohne Senf. Der Senf rundet ab, verbessert den Geschmack, macht das Erlebnis kompletter.
Im Klimaschutz: Ein Unternehmen mit starker eigener Reduktion und Klimaschutzbeiträgen hat ein runderes Profil. Die Beiträge zeigen zusätzliches Engagement für globalen Klimaschutz.
4. Ohne Basis ist der Zusatz wirkungslos ‼️
Eine mittelmäßige oder schlechte Bratwurst wird auch mit viel Senf nicht besser. Der Senf kann die Qualität der Wurst nicht ersetzen. Ein Unternehmen mit hohen, stagnierenden Emissionen wird nicht glaubwürdiger, nur weil es viele Credits kauft. Die Basis muss stimmen.
5. Solide Basis + Zusatz = positives Image ⭐
Eine qualitativ hochwertige Bratwurst (tiefe Emissionsreduktion) plus guter Senf (hochwertige Klimaschutzbeiträge) = hervorragendes Gesamtpaket. Unternehmen mit ambitionierter eigener Reduktion und Finanzierung hochwertiger BVCM-Projekte sind echte Klimaleader.
Grenzen der Analogie
„Die Analogie ist stark vereinfacht – aber sie trifft den Kern.“
Natürlich hinkt jede Analogie. Was die Bratwurst-Senf-Analogie nicht erfasst:
- Insetting: Bessere Zutaten für die Bratwurst (Verbesserung Scope 3 bei Partnern), dazu mehr in Teil 3 dieser Blogserie
- Globale Gerechtigkeit: Klimaschutzbeiträge haben eigenständigen Wert für betroffene Regionen
- Timing: BVCM wirkt sofort, während eigene Transformation Jahre dauert
- Co-Benefits: BVCM-Projekte bringen oft Biodiversität, Arbeitsplätze, etc.
Aber: Für die Kernbotschaft – Reduktion zuerst, Beiträge zusätzlich – funktioniert die Analogie hervorragend.
Praktische Anwendung
Selbstcheck für Ihr Unternehmen:
- Wie ist Ihre Bratwurst?
- Haben Sie wissenschaftsbasierte Reduktionsziele (SBTi)?
- Sinken Ihre Emissionen messbar Jahr für Jahr?
- Investieren Sie in eigene Emissionsreduktion (Technik, Prozesse, Energie)?
- Wie ist Ihr Senf?
- Finanzieren Sie hochwertige Klimaschutzprojekte (ICVCM-zertifiziert)?
- Sind diese Projekte zusätzlich zu Ihrer Reduktion, nicht als Ersatz?
- Kommunizieren Sie transparent über Menge und Qualität?
- Stimmt das Verhältnis?
- Investieren Sie mehr in eigene Reduktion als in BVCM?
- Ist Ihre Kommunikation ehrlich (z. B. VCMI-konform)?
- Vermeiden Sie vage, inflationär verwendete Begriffe (z. B. ressourcenschonend, klimafreundlich, CO2-frei)?
Idealerweise können Sie dreimal mit ja antworten.
Zusammenfassung Teil 2
Die richtigen Begriffe sind keine Wortklauberei – sie prägen unser Verständnis. „Klimaschutzbeiträge“ statt „Kompensation“ macht einen fundamentalen Unterschied in der Haltung.
Die Standards unterscheiden sich in ihrem Zweck, aber nicht in der Kernbotschaft:
- Bilanzierung: Zeigt die Realität, ohne Schönrechnung
- Zielsetzung: Fordert echte Transformation, keine Credits als Ausweg
- Kommunikation: Erlaubt Claims nur mit solider Reduktionsbasis
Und die Bratwurst-Senf-Analogie bringt es auf den Punkt: Reduktion ist die Basis, Klimaschutzbeiträge der Zusatz. Beides hat seinen Platz – aber die Priorität ist klar.
Im dritten Teil dieser Serie geht es um die Einordnung von Klimaschutzbeiträgen, aktuelle Trends und praktische Anwendungen von Insetting.
Gemeinsam für mehr Klimaschutz: Unsere Austauschtreffen
Begriffe, Standards, Claims – das alles klingt komplex? In unseren Austauschtreffen diskutieren wir genau diese Fragen pragmatisch und praxisnah:
Typische Diskussionsthemen:
- Wie kommuniziere ich Klimaschutz glaubwürdig (VCMI-Claims)?
- Welcher Standard passt zu meinem Unternehmen (GHG, ISO, SBTi)?
- Wie vermeide ich Greenwashing-Vorwürfe?
- Praxisbeispiele: Was funktioniert, was nicht?
Zielgruppe: Nachhaltigkeitsverantwortliche, Geschäftsführung, Kommunikationsabteilungen aus kleinen und großen Unternehmen.
Format: Offener Austausch, konkrete Fälle, gegenseitiges Lernen – ohne Ideologie, mit Pragmatismus.
Interesse? Anmeldung hier oder kontaktieren Sie mich.
Weiter geht’s in Teil 3: Einordnung und aktuelle Trends bei Klimaschutzbeiträgen (in Vorbereitung)
Weiterführende Links
- VCMI Claims Code of Practice (2023)
- SBTi Net-Zero Standard
- GHG Protocol Scope 3 Standard
- Oxford Principles for Net Zero Aligned Carbon Offsetting
- ISO 14064-1:2018 Standard
- ICVCM Core Carbon Principles
- GRI 305: Emissions
Die komplette Serie
Teil 1: Maßnahmen und Gemeinsamkeiten in den Standards
→ Kohlenstoffzyklus, natürliche & technische Maßnahmen, Standards, Insetting vs. BVCM
Teil 2: Begrifflichkeiten und Unterschiede in den Standards (dieser Artikel)
→ Warum „Klimaschutzbeiträge“? GHG, SBTi, VCMI im Detail. Die Bratwurst-Senf-Analogie
Teil 3: Einordnung und Trends
→ Fossile Rohstoffe, aktuelle Trends, praktische Anwendung, Handlungsempfehlungen (in Vorbereitung)
Weitere Artikel zum Thema Nachhaltigkeit finden Sie auf:
https://konrad-reif-nachhaltigkeit.de/blog/
Abkürzungen
BVCM = Beyond Value Chain Mitigation (Klimaschutzmaßnahmen außerhalb der eigenen Wertschöpfungskette)
CCF = Corporate Carbon Footprint (Unternehmensemissionsbilanz)
CDR = Carbon Dioxide Removal (CO₂-Entnahme aus der Atmosphäre)
DACCS = Direct Air Capture and Carbon Storage (direkte CO₂-Entnahme mit Speicherung)
GHG = Greenhouse Gas (Treibhausgas)
GRI = Global Reporting Initiative (Standard für Nachhaltigkeitsberichterstattung)
ICVCM = Integrity Council for the Voluntary Carbon Market (Integritätsrat für freiwillige Kohlenstoffmärkte)
ISO = International Organization for Standardization (Internationale Normungsorganisation)
PCF = Product Carbon Footprint (Produktemissionsbilanz)
REDD+ = Reducing Emissions from Deforestation and Forest Degradation (UN-Waldschutzprogramm)
SBTi = Science Based Targets initiative (Initiative für wissenschaftsbasierte Klimaziele)
Scope 1 = Direkte Emissionen aus eigenen Anlagen
Scope 2 = Indirekte Emissionen aus eingekaufter Energie
Scope 3 = Indirekte Emissionen in der gesamten Wertschöpfungskette
VCMI = Voluntary Carbon Markets Integrity Initiative (Initiative für Integrität freiwilliger Kohlenstoffmärkte)
Wichtige Fachbegriffe erklärt
Additionality (Zusätzlichkeit): Ein Klimaschutzprojekt ist nur dann zusätzlich, wenn es ohne die Finanzierung durch Carbon Credits nicht umgesetzt worden wäre. Es ist ein wichtiges Qualitätskriterium.
Avoidance (Vermeidung): Maßnahmen, die Emissionen verhindern, die sonst entstanden wären (z. B. erneuerbare Energien statt Kohle), im Gegensatz zu Removal.
Baseline: Referenzszenario – die Emissionen, die ohne eine Klimaschutzmaßnahme entstanden wären. Basis für Berechnung der Reduktionsleistung.
Carbon Credit: Handelbares Zertifikat für die Reduktion oder Entnahme von 1 Tonne CO₂-Äquivalent. Auch: Carbon Offset, Emissionszertifikat (freiwilliger Markt).
Claims: Öffentliche Aussagen von Unternehmen über ihre Klimaschutzleistung (z. B. „klimaneutral“, „Net Zero“). VCMI regelt glaubwürdige Claims.
Greenwashing: Irreführende Kommunikation, die ein Unternehmen, Produkt oder Dienstleistung umweltfreundlicher darstellt, als es tatsächlich ist.
Insetting: Klimaschutzmaßnahmen innerhalb der eigenen Wertschöpfungskette, typischerweise bei Geschäftspartnern. Kann unter bestimmten Bedingungen als Scope-3-Reduktion zählen.
Net Zero (nach SBTi): Zustand, in dem ein Unternehmen seine Emissionen weitgehend reduziert hat (> 90 %) und zusätzlich permanente CO₂-Entnahme finanziert, die mindestens der Menge der Restemission entspricht.
Neutralization (nach SBTi): Unternehmen, die ihre Emissionen weitgehend reduziert haben (> 90 %) finanzieren zusätzlich permanente CO₂-Entnahme, die mindestens der Menge der Restemission entspricht.
Permanence (Permanenz): Die Dauer, für die CO₂ der Atmosphäre entzogen bleibt. Wälder: 40-100 Jahre. Geologische Speicherung: > 1000 Jahre.
Removal (Entnahme): Aktive Entnahme von CO₂ aus der Atmosphäre, z. B. durch Aufforstung, DACCS, Biokohle. Im Gegensatz zu Avoidance.
Vintage Year: Das Jahr, in dem die Emissionsreduktion tatsächlich stattfindet (nicht das Kaufjahr des Credits).
Häufige Fragen und Antworten
F: Warum ist der Begriff „Klimaneutralität“ problematisch?
A: Weil er suggeriert, dass reine Kompensation ohne tiefe eigene Reduktion ausreicht. Nach aktuellen Standards (SBTi Net Zero) ist „echte Neutralität“ ein anspruchvolles Ziel. Es ist nur nach > 90% Reduktion und zusätzlicher Finanzierung von permanente CO₂-Entnahme möglich, die mindestens der Menge der Restemission entspricht.
F: Darf ich als Unternehmen überhaupt noch mit
„klimaneutral“ werben?
A: In der EU zunehmend rechtlich riskant. Besser sind VCMI-konforme Claims wie „VCMI Progress“.
F: Was ist der Unterschied zwischen VCMI und ICVCM?
A: ICVCM definiert Qualitätskriterien für Credits (Core Carbon Principles – welche Credits sind gut?). VCMI definiert Kommunikationsregeln für Unternehmen (Claims Code – wie darf ich darüber reden?). Beide ergänzen sich.
F: Muss ich SBTi-Ziele haben, um Klimaschutzbeiträge zu nutzen?
A: Nein, formal nicht. Aber ohne wissenschaftsbasierte Reduktionsziele sind Klimaschutzbeiträge nicht glaubwürdig kommunizierbar (kein VCMI-Claim möglich) und werden schnell als Greenwashing wahrgenommen.
F: Warum ist SBTi so streng bei Klimaschutzbeiträgen?
A: Weil die Wissenschaft zeigt: Um das 1,5-Grad-Ziel zu erreichen, müssen alle Sektoren ihre Emissionen reduzieren. Es gibt kein „Ausweichen“ durch externe Finanzierung. Jede Tonne Emission füllt das begrenzte globale CO₂-Budget. SBTi will echte Transformation und keine Scheinlösungen.
F: Kann ich mit GHG Protocol bilanzieren und trotzdem Credits nutzen?
A: Ja, aber Credits reduzieren nicht Ihre Bilanz für Scope 1-3. Sie werden separat ausgewiesen.
F: Was sind „permanente Removals“ und warum sind sie wichtig?
A: Removals mit sehr langer Speicherdauer (> 1000 Jahre), z. B. DACCS mit geologischer Speicherung oder mineralisierte Biokohle. SBTi erlaubt nur diese für die Einstufung Net-Zero, weil temporäre Speicherung (z. B. in Wäldern) reversibel ist.


Schreibe einen Kommentar